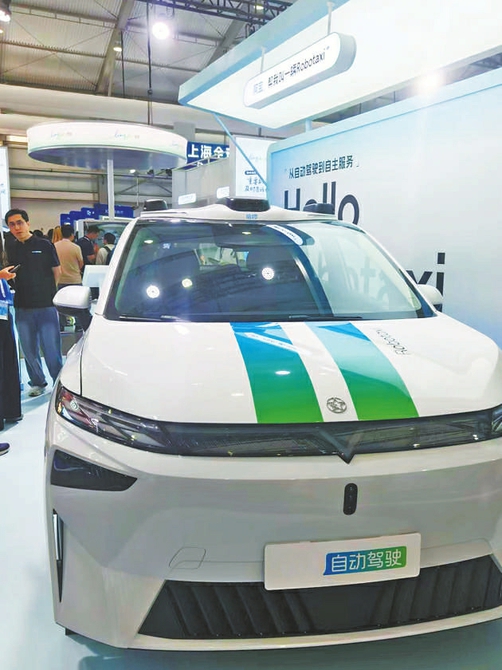
图:自动驾驶功能成为许多新能源汽车的核心卖点。
■本报记者 聂国春 文/摄
刘某将搭载L3级自动驾驶功能的新能源汽车借给周某使用,车辆在系统激活状态下发生交通事故,致人受伤。此间系统曾发出接管提示,但周某未及时接管。受害人起诉刘某、周某、保险公司和车企,各方责任该如何分担?
这是《智能网联汽车保险产品创新中的纠纷场景预测与法律分析》(以下简称《报告》)中的一起纠纷场景预测案例。在10月21日举行的2026金融街论坛年会金融法治论坛上,北京金融法院、北京金融监管局、中国保险行业协会共同发布了的这份《报告》指出,智能驾驶保险面临人机共驾模式下责任界定、数据举证、代位求偿等现实难题,亟须优化保险条款、完善相关立法、建立数据共享平台,构建跨主体协同治理格局。
市场呼唤专属保险
智能网联汽车(L2级至L4级)是人工智能、新一代信息通信技术与汽车产业深度融合的产物。工信部最新数据显示,当前我国智能网联汽车已迈入规模化应用阶段,全国开放测试示范道路5.7万公里,累计测试里程突破2.2亿公里,乘用车新车L2级组合驾驶辅助功能搭载率超过70%,首批L3级有条件自动驾驶车型已在特定区域上路通行试点。
产业狂奔的背后,传统车险的保障短板日益凸显:以“人驾”为核心的责任认定机制无法适配“人机共驾”“机驾”场景;事故定责依赖车辆数据,但缺失相应的数据采集、鉴定规范;若由保险公司先行赔付,后续追偿路径也缺乏清晰依据。
一些险企和车企开始携手探索相关产品。2019年6月,长安汽车联合中国太平洋保险推出了国内首个自动驾驶保险——自动泊车使用责任险“放心泊”。2024年11月,平安产险联合赛力斯推出智驾保障服务计划,覆盖智能泊车、智能驾驶等8个场景,提供智能驾驶责任风险保障方案。同月,华为鸿蒙智行针对问界全系列新增智驾无忧服务权益(试行),并给出了更为具体的保障场景,包括智能泊车辅助、代客泊车辅助、遥控泊车辅助、车道巡航辅助及智驾领航辅助等。不过,这些大多是车企与保险公司合作推出的增值服务类产品,保障范围有限,权责界定较为模糊,缺乏行业统一的标准与规则,并非真正意义上的智驾险。
赔付判定的关键是事故发生时智驾系统是否处于激活状态。但L2级辅助驾驶对驾驶员有随时接管的硬性要求,如果驾驶员脱离视线、松开方向盘,没有及时接管车辆,就可能无法获得理赔。消费者普遍期待开发专属保险产品为智能驾驶安全护航。
保障条款有待优化
今年3月,北京市金融监管局在2026中关村论坛年会上宣布,北京已在全国率先启动智能网联新能源汽车商业保险产品开发应用,新产品可统一适配L2至L4全级别智能网联新能源汽车。记者10月21日从知情人士处了解到,目前相关产品还在报批阶段。
据了解,北京此次启动开发的智驾专属保险产品沿用现有车险产品体系,在新能源车险的基础上进一步优化升级:明晰概念定义、规范条款表述、扩充保障内容。在北京购买L2级新车的车主,可自行选择投保这款专属产品或现有车险产品。对于L3级、L4级自动驾驶车辆,只要在北京依规开展测试、或已取得合法上路资质,均适用该专属产品。后续,随着专属产品运行数据和承保理赔经验积累,将逐步推广扩面,让更多的车主可以购买到这款专属产品。
如何优化专属产品条款?相关产品适配的难点又在哪里?
“随着自动驾驶技术发展,汽车的风险来源正从传统的机械故障、驾驶员操作失误扩展到算法感知误判、系统决策偏差、网络攻击等新领域。”北汽集团法律与合规部副部长王慰说,企业期待传统车险与产品责任险的有效衔接,避免出现责任真空或责任过度转嫁给车企的情况。
但产品开发也面临同样的难题。人保财险总精算师、产品精算部总经理张琅坦言,科技保险目前存在定价难、理赔定损定责难、追偿难等问题。以智能驾驶事故为例,保险公司理赔后,如果需要向相关责任方追偿,可能会面临事故数据难以获取、技术缺陷难以认定等困难。张琅建议,应厘清商业秘密和保险风险数据的边界,搭建智能驾驶数据共享平台,破解理赔的数据壁垒,同时制定智驾事故损失鉴定规范。
“新能源汽车纠纷的差异主要来自动力形式,燃油换电池,本质变化有限;智能网联汽车的纠纷核心在驾驶环节,驾驶责任由人转向智能系统,场景、风险、定责逻辑都发生了根本性变化。”北京金融法院副院长宋毅说,产业和保险实践尚在“孕育期”,《报告》瞄准“治未病”,通过提前研判纠纷场景、明晰法律风险,增强消费者信心,为保险产品创新提供了稳定预期。
《报告》指出,智驾事故致损原因变为算法缺陷、系统升级、数据瑕疵与多方行为相互叠加的复合形态,保险的保障对象、赔付对象与追偿路径随之发生结构性变化,由此引发的智驾纠纷存在3处司法堵点:事故责任主体与保险赔付对象怎样认定、智能网联汽车保险纠纷中的数据举证规则怎样制定、保险人理赔后如何代位求偿。
对此,《报告》建议完善智能网联汽车保险条款体系。一是明确自动驾驶功能激活期间责任限额提升的触发条件、证明规则及其与主险责任的分离处理,避免“激活与否”争议导致拒赔。二是增设事故数据调取专项授权条款,以显著方式单独告知数据类型、范围、目的与保存期限,并赋予消费者查阅复制权、对非必要车内数据的拒绝权与理赔终结后的删除权。三是完善保险赔付与追偿的衔接条款,明确保险公司按顺位赔付后向终局责任主体追偿的机制安排。四是建立条款实施效果跟踪评估机制,确保条款体系与技术发展、规则演进同步迭代。
配套规章亟待完善
除了智驾保险条款本身,《报告》还从立法完善、数据治理、协同共治和动态更新等方面对发展智驾保险提出了建议。
《报告》建议以《道路交通安全法》修订为契机,在“自动驾驶汽车的特别规定”专章基础上,进一步明确自动驾驶功能激活状态下行政违法处理主体与民事赔偿责任主体的界分规则,划定系统激活状态下交通事故责任的分配基准,将“驾驶任务实际执行者+控制权状态”作为责任认定的基本框架;完善产品责任与交通事故责任的衔接规则,为受害人救济、保险人代位求偿与车企终局责任的实现提供统一的法律依据。在立法条件成熟前,可通过典型案例先行明确过渡期的处理规则。
同时,建立事故数据治理基础设施,探索形成“权属归车企、监管可调用、司法可核验、保险可追偿”格局,推动保险理赔系统与准入数据平台、地方监管平台对接。建立健全纠纷联席会议、司法建议与行政监管移送反馈等机制,定期联合发布典型案例与理赔指引,探索建立智能驾驶保险纠纷调解中心,构建“监管+司法+行业自律”的多元共治模式。建立纠纷场景预测动态更新机制,建设新能源汽车重大事故风险数据库,发展产品责任保险和行业共保体。