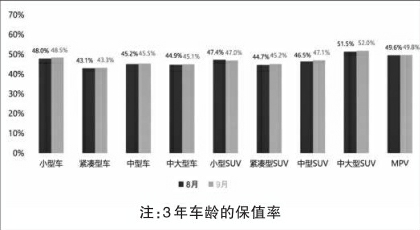
图:各级别车型保值率变化趋势图。 资料图片
■本报记者 吴博峰
中国汽车流通协会近日发布的《2026年9月中国汽车保值率报告》(以下简称《报告》)显示,3年车龄主流车型保值率整体稳中微升,终结了7月、8月连续下行态势。
新政拉动车源量回升
在多项利好政策推动下,今年前8个月全国二手车累计交易量已突破1279.11万辆,累计交易金额约8400亿元。中国汽车流通协会介绍,消费者实际置换需求与以旧换新政策相结合,今年我国二手车交易比同期新车市场表现更好,是汽车市场稳定发展的重要组成部分。
9月9日,市场监管总局、国家网信办等九部门联合印发《智能网联新能源汽车产业发展“十五五”规划》,明确聚焦新能源汽车技术创新、产业协同与安全治理,将行业竞争核心从“车型数量迭代”升级为动力电池、智能驾驶、核心零部件及车载软件的技术深耕,推动车企以技术优势打造可靠产品体验。
中国汽车流通协会副会长罗磊表示,新政重点布局汽车后市场发展,将车辆售后维修、软件更新、配件供应、用户权益保障等后期服务环节,与新车研发制造并列纳入品牌竞争力体系,从产业层面为二手车保值率稳步提升筑牢基础。
二手车是连接新车消费与车辆置换的关键环节。此前,商务部、市场监管总局等七部门联合印发《关于推动商品消费扩容升级的实施意见》,提出打破传统汽车单次消费模式,将汽车消费延伸至使用、维保、置换、报废回收全生命周期。这意味着汽车促消费政策不再局限于新车销售优惠,而是通过完善补能体系、升级后市场服务、优化流通机制,降低消费者用车全周期成本,推动经销商业务从单一售车向售后、置换、二手车经营的全链条服务转型。
随着“金九银十”汽车消费旺季到来,市场回暖成效直观显现。数据显示,9月全国二手车车源量达75.41万辆,环比增长超5%,终结了连续数月的回落态势,实现显著回升。中国汽车流通协会战略合作伙伴精真估的数据员李明介绍,9月线上车源量结束6月至8月的持续下滑,迎来小幅回暖,当前行业经营核心聚焦于合理定价、提升车源周转效率。
合资品牌保值率企稳
相较于8月各级别车型保值率全线回落的态势,9月二手车细分市场保值率普遍小幅回升,整体走势趋于稳健,但市场分化特征越发明显。
从车型级别来看,中大型SUV与MPV保值表现稳居高位,9月保值率分别达52%、49.8%;小型车、紧凑型车、中型车、中大型车保值率均实现环比上升。细分赛道中,SUV市场呈现差异化走势,中大型、紧凑型、中型SUV保值率回暖,小型SUV持续下行。
今年以来,各大豪华品牌通过电动化转型、升级科技配置等方式优化产品竞争力,有效遏制了保值率下滑态势。9月多数豪华品牌保值率小幅回升,行业整体下行趋势显著缓和。其中保时捷、雷克萨斯、奔驰等主流豪华品牌保值率稳步上升,品牌价值优势稳固,不过豪华品牌之间的保值差距依然清晰,市场呈现差异化复苏格局。
9月,在主流海外品牌保值率调查中,多数品牌小幅波动。其中,日系品牌仍占据保值率榜单头部,丰田、本田、马自达3家日系品牌位居榜单前3位,保值率分别为50.1%、49.4%和49.3%。《报告》显示,别克、日产等品牌有所回升。总体来看,9月合资品牌普遍下行的压力有所缓和,头部保值格局保持稳定。
反观自主品牌,整体仍处于温和调整阶段,保值率表现不及合资品牌。9月仅广汽传祺、坦克、捷途三大自主品牌保值率突破50%,其余多数品牌保值率均低于五成。李明分析称,自主品牌头部格局稳定、尾部持续承压的分化态势,主要源于新车市场迭代带来的冲击,这也导致本轮二手车市场整体回暖,尚未带动自主品牌保值率同步修复。
纯电车型保值率回升
《报告》显示,新能源细分车型保值率走势分化,其中纯电动车型回暖态势显著。数据显示,9月插电混动车型保值率为42.9%,纯电动车型保值率达45.7%,一降一升呈现明显差异。
李明表示,从市场逻辑来看,纯电车型主要适配城市通勤场景,用车成本、实际续航表现与电池健康状态可量化、可预判,消费者对其使用价值的评估更为稳定,支撑其保值率持续温和改善。反观插混车型,兼顾日常纯电通勤与长途出行双重场景,随着新能源技术快速迭代,旧款车型在纯电续航、能耗控制、驾乘体验等方面的短板被不断对比凸显,导致保值水平承压下行。
9月15日,工业和信息化部就《动力电池回收利用产业标准体系建设指南(2026版)》(征求意见稿)公开征求意见,明确规划到2030年,制修订国家标准50项以上,构建起覆盖废旧动力电池全产业链、产品全生命周期的回收利用标准化体系。
中国汽车流通协会表示,本次新规聚焦动力电池收集、转运、处理、再利用全流程的标准衔接。待相关标准正式落地后,退役动力电池的来源、流向与处置流程将更加规范透明,同时倒逼整车企业、电池厂商、售后网点及回收企业建立协同管理机制。这也标志着新能源汽车行业的竞争维度全面升级,从传统的车辆销售、用车体验比拼,延伸至车辆退役后的电池回收与资源处置能力,为新能源车保值率长期稳步提升筑牢产业基础。